個人的に注目している銘柄を1社ピックアップして紹介します。今回は、京都に本社を置く中堅製薬会社として、希少疾患領域に自社開発製品を持つ、日本新薬株式会社(証券コード:4516)について特集します。興味があれば参考にしていただけると嬉しいです。
日本新薬をざっくり評価
-
- 収益性
- 5
-
- 経営効率
- 2
-
- 成長力
- 3
-
- 割安度
- 5
-
- 株主還元
- 3
- 「ウプトラビ」(肺動脈性肺高血圧症)や「ビルテプソ」(デュシェンヌ型筋ジストロフィー)という希少疾患分野での創薬実績が核となり安定収益源を形成
- 血液内科・難病・希少疾患・泌尿器・婦人科という明確な注力領域に経営資源を集中しており、希少疾患領域は競合が少なく高薬価・長期投与という収益構造を持つ
- 機能食品事業(健康食品素材・プロテイン製剤・品質安定保存剤)を持ち、プロテイン製剤やサプリメントの販売増加が収益源の多様化に寄与
- ROE11%、営業利益率20.8%と高収益・高経営効率かつ自己資本比率75%超で盤石な財務基盤。配当利回り3.7%と高配当株としての顔も持つ。
- 2026年3月期は横ばい(営業利益+0.1%)だが、2027年3月期は増益(営業利益+7.1%)を予想。「アーリーダ」(前立腺がん)の計上開始が新たな成長エンジンとして機能し始めている。
- 米国でのCAP-1002(筋ジストロフィー)・RGX-121(ムコ多糖症)など複数の先進パイプラインが進行中。業績を支えるウプトラビ特許切れ後の収益を補えるかが今後の業績の鍵を握る。
日本新薬はどんな企業?
まずは日本新薬がどんな企業なのか簡単に紹介します。企業の基本情報を以下の表に示します。
| 日本新薬 企業概要 | |
| 会社名 | 株式会社日本新薬 Nippon Shinyaku Co., Ltd. |
| 証券コード | 4516 |
| 業種 | 医薬品 |
| 上場市場 | 東証プライム市場 |
| 創業年 | 1919年 |
| 資本金 | 51億7,000万円(2026年3月末時点) |
| 従業員数 | 2,309名(連結)(2026年3月末現在) |
| 事業内容 | ▼医薬品事業 ▼機能食品事業 |
1919年創業の日本新薬は、「人々の健康と豊かな生活創りに貢献する」という理念のもと、100年以上にわたって医薬品・機能食品の開発・製造・販売に取り組んできた京都発の老舗の製薬企業です。
希少疾患への特化という明確な戦略と、核酸医薬品・遺伝子治療など最先端分野への先行投資が特徴で、自社で創薬しグローバルに展開する医薬品(ウプトラビ)を持つ数少ない日本の中堅製薬企業として国際的な評価を受けています。
日本新薬の事業内容
日本新薬は以下の2つの事業を展開しています。
医薬品事業
泌尿器科系(ベタニス・ビベグロン等)、血液がん(ビキセオス等)、難病・希少疾患(ウプトラビ・ビルテプソ)、婦人科系(ジェミーナ等)を中心に生産・販売する事業です。
アーリーダ(前立腺がん)の2025年度からの自社計上が新たな成長軸となっています。米国のジョンソンエンドジョンソン社へのウプトラビのグローバルロイヤリティ収入も安定収益源として寄与中です。
機能食品事業
健康食品素材(ヒアルロン酸等)・品質安定保存剤・プロテイン製剤・スポーツサプリメントを製造・販売する事業です。売上比率としては小さいですが、プロテインやサプリメントの販売増加が増収に貢献しており、医薬品事業依存を緩和する収益の多様化に寄与しています。
日本新薬の強みとは?
日本新薬が高い収益性と財務健全性を維持できている主な強みを3つ挙げます。
- 自社創薬品「ウプトラビ」の世界70カ国以上への展開から生まれる安定収益
- 国産初の核酸医薬品「ビルテプソ」に象徴される次世代治療薬の開発力
- 自己資本比率80%超という高い財務健全性と安定配当方針
強み①:自社創薬品「ウプトラビ」の世界70カ国以上への展開から生まれる安定収益
日本新薬の最大の強みは、肺動脈性肺高血圧症(PAH)の治療剤「ウプトラビ」という自社創製のグローバル品を持つことです。ウプトラビは米国のジョンソン・エンド・ジョンソン社が欧米を中心とした世界70カ国以上でSelexipagという名称で販売しており、日本新薬は同社からロイヤリティを受け取っています。このロイヤリティ収入は製造・販売コストなしに計上される非常に高収益な収益源です。
肺動脈性肺高血圧症は非常に重篤な希少疾患であり、治療法が限られる中でウプトラビは世界的な標準治療の一つとして確立されています。希少疾患薬は患者数が少ない反面、薬価が極めて高く、少数の患者から大きな収益を生み出す構造を持っています。この「希少疾患+グローバル展開」という組み合わせが、日本新薬の収益性を支える根幹です。
強み②:国産初の核酸医薬品「ビルテプソ」に象徴される次世代治療薬の開発力
日本新薬の第2の強みは、ビルテプソという「国産初の核酸医薬品」の承認・市場化を実現した核酸医薬品開発の先駆者としての創薬力です。核酸医薬品はDNA・RNAの遺伝情報を利用して特定の遺伝子の働きを制御する最先端の創薬技術であり、従来の治療薬の技術では治療困難だった遺伝性疾患に有効な手段として注目されています。
ビルテプソで培った核酸医薬技術を基盤に、日本新薬は単一遺伝子疾患に対する治療薬の開発を広げています。大学等研究機関との連携も積極的に推進しており、独自の創薬技術基盤の構築が中長期的な競争優位の源泉となっています。
強み③:自己資本比率80%超という高い財務健全性と安定配当方針
日本新薬の財務面での大きな強みは、自己資本比率84.2%(2025年3月期)という非常に高い財務健全性です。有利子負債が極めて少なく、豊富な現金・有価証券(全社資産約977億円が余資運用・投資有価証券等)を持つことで、大規模な研究開発投資・ライセンス契約・M&Aなどを財務的に余裕を持って実行できます。
配当政策においても「DOE(株主資本配当率)を勘案した安定配当の維持」という方針を堅持しており、業績の変動に関わらず株主への安定した還元を続けています。配当利回り3%超という水準は、製薬セクターの中でも魅力的な水準であり、長期保有の個人投資家にとって安心感のある銘柄です。
投資先としてみた日本新薬
業績の推移
直近5年間(2022〜2026年3月期)の業績推移を確認します。着実に売上高が増加しているだけでなく、営業利益率・ROEともに20%近い水準に達しており、収益力・経営効率も優れています。
▼ 日本新薬の直近5年間の業績推移
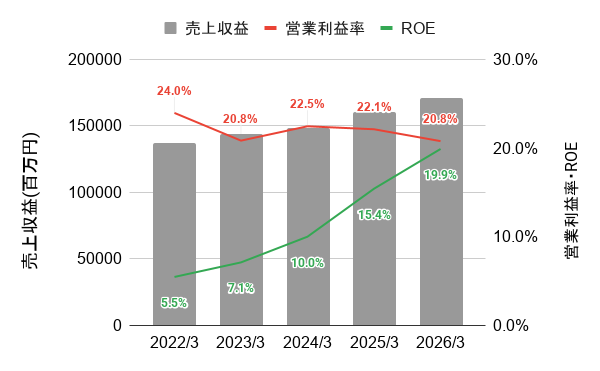
日本新薬の業績は2022年3月期から2026年3月期まで5期連続増収という安定した成長を達成してきました。売上高は1,124億円から1,602億円へ約1.4倍、営業利益率も20%以上を一貫して維持するという高収益体質が際立ちます。
一方で、2026年3月期は売上収益こそ+6.6%増の1,707億円を見込むものの、純利益は▲8.7%の297.2億円と減益となっています。
主な要因は①ウプトラビへの薬価改定影響、②開発の進展に伴う研究開発費の大幅増加、③一部製品のマーケティングコスト増加です。ただし2027年3月期は売上収益+17.1%、純利益+1.9%と増収増益を予想しており、アーリーダの自社計上開始と主力品の伸長が追い風となっています。
株価の推移
日本新薬の直近3年間の株価月足チャートを以下に示します。
▼ 直近3年間の株価月足チャート
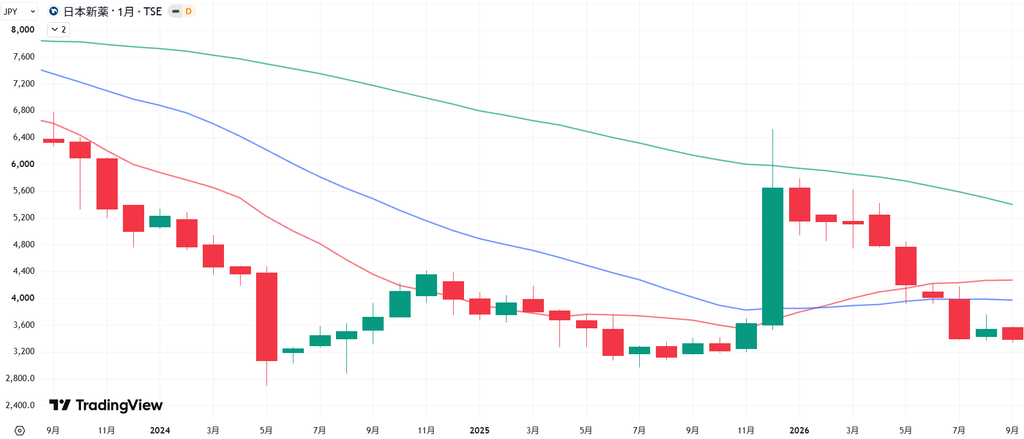
赤ライン:12カ月移動平均線 青ライン:24カ月移動平均線 緑ライン:60カ月移動平均線
日本新薬の株価は2025年から2026年にかけて大きく変動しました。2025年12月には開発中の「CAP-1002」について、デュシェンヌ型筋ジストロフィー患者を対象にした臨床第3相試験で肯定的なトップラインデータを取得したと発表の報道を受け、株価が約1.5倍に急上昇しました。
一方で、2026年8月に同薬品の導入元である米カプリコール社からの販売契約解除を求める訴訟が起こされたことなどを材料に、株価は下落を続けており、直近は3,500円近くで推移しています。
(出典:当社に対する訴訟の提起に関するお知らせ|日本新薬株式会社)
ファンダメンタルズ分析
▼ 株価水準・業績・株主還元指標(※PER/PBR/配当利回りは2026年9月11日時点で計算)
| 日本新薬 分析指標 | |
| PER | 7.8倍 |
| PBR | 0.8倍 |
| 2026年3月期 ROE | 11.0% |
| 2026年3月期 ROA | 9.4% |
| 2026年3月期 自己資本比率 | 84.2% |
| 2027年3月期 予想配当利回り | 3.7% |
| 2027年3月期 予想配当性向 | 28.5% |
| 直近10年 配当実績 | 増配8 据置2 |
| 株主優待 | なし |
PERは7.8倍・PBRは0.8倍と数値だけ見ると非常に割安な株価水準です。ウプトラビ特許切れによる業績悪化への懸念や筋ジストロフィー新薬(CAP-1002)の米国FDAからの承認が難航している点が株価上昇を抑制しているとみられます。
中長期の視点では、次世代パイプラインが順調に立ち上がり、「ウプトラビ特許切れ後の業績を支える成長ストーリー」が明確になった時点で株価の大幅な再評価が起きる可能性があります。
DOE(株主資本配当率)を配当の基準に採用している点は、業績の変動に関わらず株主への安定した還元を確保するという強いメッセージを持ちます。自己資本比率84%・ROE11%という財務体質を考慮すればやや割安な印象があります。
日本新薬の将来性について
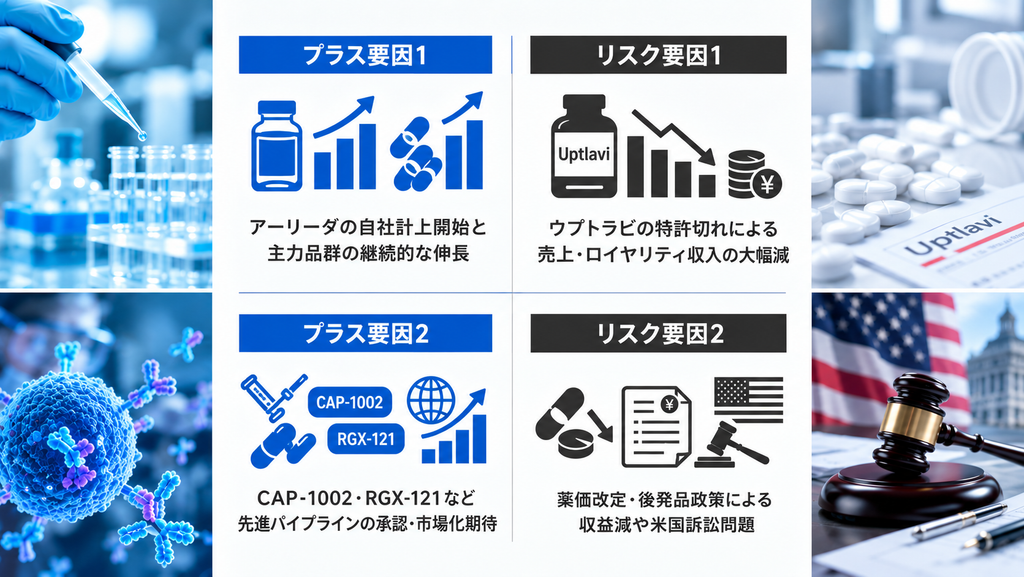
日本新薬の業績に今後プラスに働くと思われる要因とリスク要因をそれぞれ2つ解説します。
プラス要因①:アーリーダの自社計上開始と主力品群の継続的な伸長
2026年3月期より前立腺がん治療剤「アーリーダ」が契約改定によって自社製品売上として計上される形態に変わり、医薬品事業の売上構成の大きな拡大要因となっています。
また薬価改定影響下でもウプトラビ・フィンテプラ(ドラベ症候群)・ジャイパーカ(筋萎縮性側索硬化症)などの主力品が伸長しており、ロイヤリティ収入も増収に貢献しています。
プラス要因②:CAP-1002・RGX-121など先進パイプラインの承認・市場化
米国でCAP-1002(筋ジストロフィー症治療候補)の審査が再開され、RGX-121(ムコ多糖症)についてはBLA再提出に向けFDAと合意が得られるなど、先進パイプラインが重要な進展を見せています。
これらが承認され市場化された場合、希少疾患×高薬価という特性から、ウプトラビに匹敵する新たな収益の柱となる可能性があります。核酸医薬品・遺伝子治療・細胞療法という複数の次世代創薬技術を同時に推進していることも、成功確率の底上げにつながります。
リスク要因①:ウプトラビの特許切れによる売上・ロイヤリティ収入の大幅減
日本新薬の中長期最大のリスクはウプトラビの特許切れです。欧米での物質特許が切れた後に後発品(ジェネリック)が参入した場合、世界70カ国以上で積み上がってきたウプトラビの売上とそれに連動するロイヤリティ収入が急激に減少します。
ウプトラビは現在の収益の大きな部分を占めており、特許切れのタイミングと規模次第では数十億〜百億円規模の利益が失われるリスクがあります。次世代パイプラインがこの損失を埋められるかどうかが、今後10年の日本新薬の命運を握ります。
リスク要因②:薬価改定・後発品政策による収益減や米国訴訟問題
日本政府の医療費抑制策として2年ごとに行われる薬価改定は、主力品の収益に直接的な影響を与えます。また後発品使用促進政策により、先発医薬品のシェアが長期的に低下するリスクがあります。
さらに米国ではビルテプソに関連する知的財産・販売契約上の法的手続きが継続しており、結果次第では費用負担や販売体制に影響が及ぶ可能性があります。国際的な製薬環境の変化も含め、複合的なリスクが存在します。
まとめ:希少疾患×次世代創薬技術が光る中堅製薬企業
今回は希少疾患領域の自社創製品と核酸医薬品・遺伝子治療への先行投資を強みとする中堅製薬会社、日本新薬(4516)について分析しました。以下に主なポイントをまとめます。
- 1919年創業の京都発の中堅製薬企業。医薬品事業(94%)と機能食品事業(6%)の2本柱。自社創製のグローバル品「ウプトラビ」と国産初の核酸医薬品「ビルテプソ」が希少疾患領域での地位を確立している。
- 2026年3月期は売上収益1,708億円(+6.6%)・営業利益355億円(+0.1%)・純利益297億円(▲8.7%)と5期連続増収は達成したものの減益。
- 2027年3月期は売上収益+17.1%・営業利益+7.1%・純利益+1.9%の増収増益に回帰予想。アーリーダの自社計上開始とウプトラビ等の伸長が牽引する見込み。
- 自己資本比率80%超・DOE配当方針による年間124円の安定配当(利回り3%超)。ROE11.0%、ROA9.4%と一般的に望ましいとされる水準をおおむね上回る高財務品質を維持。
- ウプトラビの特許切れ(2026年10月~)が中長期最大の課題。CAP-1002・RGX-121等の先進パイプラインが「ウプトラビ後の成長ドライバー」となれるかが株価の再評価を左右する。
- PER7.8倍・PBR0.8倍という水準はウプトラビ特許切れへの懸念を反映した水準であり、次世代パイプラインの承認・市場化が実現すれば大幅な株価上昇余地がある。
日本新薬は、希少疾患×核酸医薬品×遺伝子治療という最先端の創薬領域に注力し、自社創製グローバル品(ウプトラビ)という確固たる実績を持つ中堅製薬として、日本の製薬セクターの中でも独自のポジションを持っています。
自己資本比率80%超・DOEを基準とした配当による安定還元という財務の強さは、長期保有の安心感を与えてくれます。
現在のPER7.8倍という水準は、ウプトラビ特許切れへの懸念が織り込まれたことで形成されていると考えられます。次世代パイプラインの承認が相次いで実現し「ウプトラビ後の成長ストーリー」が市場に受け入れられた際には、大幅な株価の再評価が期待できます。3%以上の配当利回りを享受しながら、パイプラインの進捗を見守る中長期保有のアプローチがおすすめです。